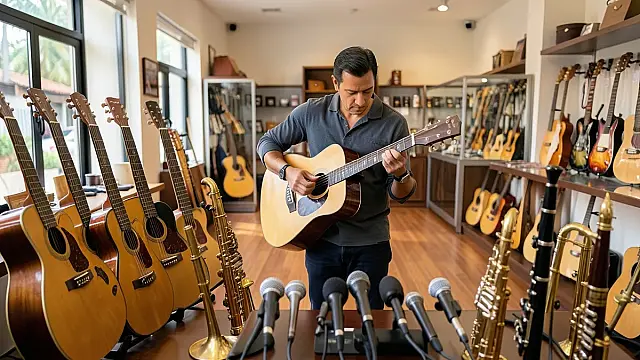
 Imagem ilustrativa: redução a zero do imposto de importação alcança categorias específicas de instrumentos e equipamentos musicais.
(Imagem: gerado por IA)
Entrou em vigor a redução a zero do imposto de importação para categorias específicas de instrumentos musicais e equipamentos usados pelo setor. A medida abrange itens classificados em códigos determinados da nomenclatura de comércio exterior e pode reduzir o custo de entrada desses produtos no país.
Entre os grupos contemplados estão determinados instrumentos acústicos de corda, instrumentos de sopro e microfones. A aplicação da alíquota zero depende da classificação fiscal correta, por isso a mudança não deve ser interpretada como isenção automática para todo instrumento musical importado.
Classificação fiscal define quais produtos entram
No comércio exterior, mercadorias são identificadas por códigos que determinam tarifas e outras exigências. Produtos visualmente semelhantes podem ter enquadramentos distintos conforme características técnicas e finalidade.
Importadores precisam verificar se o item está efetivamente incluído na redução. Uma classificação incorreta pode gerar cobrança tributária, exigências adicionais ou necessidade de retificação do processo de importação.
Medida pode reduzir custo de importação
O imposto de importação integra o custo de entrada do produto, mas não é o único componente do preço final. Frete, câmbio, outros tributos, distribuição e margens comerciais continuam influenciando o valor pago pelo consumidor.
Por isso, tarifa zero não significa necessariamente queda imediata e proporcional nas lojas. Estoques adquiridos anteriormente e contratos já fechados também podem retardar o efeito sobre os preços.
Músicos e setor cultural podem sentir efeitos
Instrumentos e equipamentos profissionais muitas vezes dependem de fabricantes estrangeiros ou têm oferta nacional limitada em determinados segmentos. Reduzir a tarifa pode ampliar opções para músicos, estúdios, escolas, produtores e casas de espetáculo.
Ao mesmo tempo, os efeitos sobre fabricantes nacionais dependem do segmento atingido, da existência de produção equivalente no país e da capacidade de competir em preço, qualidade e disponibilidade.
Consumidor deve observar preço total
Compras internacionais realizadas diretamente por pessoas físicas seguem regras tributárias e aduaneiras próprias. A alíquota de importação de determinado produto não deve ser confundida com todos os tributos e encargos que podem incidir em uma operação.
Para o mercado, a mudança cria uma nova condição de custo para os itens contemplados. O impacto efetivo deverá aparecer gradualmente conforme novas importações entrem no país e cheguem ao varejo.