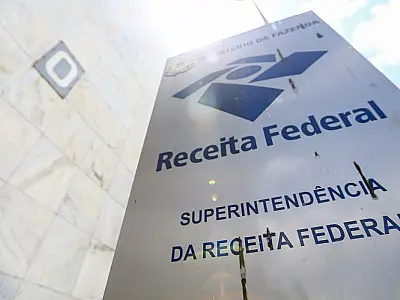
 Ganhos em apostas online precisam ser declarados no Imposto de Renda para evitar problemas com a Receita Federal.
(Imagem: © Marcello Casal Jr Agência Brasil)
A Receita Federal e o Comitê Gestor do Imposto sobre Bens e Serviços publicaram um novo calendário de implementação para o detalhamento dos tributos nas emissões comerciais. O ato oficial flexibiliza o cronograma anterior e define prazos divididos por etapas para a inclusão das novas alíquotas em cada modalidade de documento fiscal emitida no país.
A decisão foi tomada para permitir a adaptação técnica de empresas e desenvolvedores de softwares de gestão às exigências operacionais. Enquanto a nota de consumidor e a fatura eletrônica tradicional mantêm a obrigatoriedade imediata, outras categorias operacionais de documento fiscal ganharam novos prazos ao longo do ano e no início do próximo ciclo.
Etapas do novo calendário e documentos atingidos
A primeira fase de implementação contempla modalidades amplamente utilizadas no comércio de bens, transporte de cargas e fornecimento de energia. Contudo, serviços de comunicação, guias de importação e operações prestadas por plataformas digitais terão prazos específicos em outubro e dezembro para a adequação completa do documento fiscal.
As microempresas e negócios enquadrados no regime simplificado de tributação ficaram alocados na última etapa do cronograma de transição. A exigência para esses contribuintes só passará a valer no próximo ano, assegurando tempo hábil para o ajuste das ferramentas de transmissão do documento fiscal.
Período de testes e motivos da alteração técnica
A inclusão das novas alíquotas nas notas emitidas integra a fase de testes do novo modelo de tributação sobre o consumo. Durante esta etapa inicial, os valores informados possuem caráter opinativo para homologar os sistemas eletrônicos sem gerar acréscimo na carga final cobrada no documento fiscal.
Levantamentos realizados pelo Fisco revelaram que uma parcela significativa das transmissões recentes ainda apresentava ausência de preenchimento nos novos campos obrigatórios. O cenário de inconformidade técnica acelerou a necessidade de escalonar o processo e evitar paralisações no fluxo diário de emissão do documento fiscal.
VEJA MAIS